Volkswagen: Operative Rendite bricht 2026 auf 1 Prozent ein
Die frische Ad-hoc-Mitteilung von Volkswagen am Freitagnachmittag liest sich wie eine kalte Dusche für den gesamten Finanzmarkt: Zwar rechnet der Autogigant für das Jahr 2026 weiterhin mit einem nominell stabilen Konzernumsatz von rund 315 Milliarden Euro, doch von der gewohnten Profitabilität bleibt in den Büchern fast nichts mehr übrig. Statt der im ursprünglichen Zukunftsplan fest einkalkulierten Marge von 4,0 bis 5,5 Prozent prognostiziert der Vorstand überraschend nur noch eine mickrige operative Umsatzrendite von 1,0 Prozent. Nach den bereits enttäuschend schwachen 2,8 Prozent aus dem Geschäftsjahr 2025 schmilzt der verbleibende Gewinn des Wolfsburger Traditionskonzerns damit nahezu vollständig auf den Nullpunkt zusammen.
Dass Vorstände eine derart gravierende Korrektur ihrer Ertragserwartungen punktgenau an einem Freitagnachmittag um 17:17 Uhr veröffentlichungsreif erklären, besitzt in der Branche längst Methode. Schlechte Nachrichten wandern traditionell dann über die Ticker, wenn die Börsenparkette feierabendbedingt schließen und das Wochenende vor der Tür steht. Hinter der nüchternen Korrekturzahl verbirgt sich jedoch weit mehr als nur ein kurzes Schwächeln im operativen Tagesgeschäft. Im Konzern brennt es an mehreren strukturellen Baustellen gleichzeitig, was den finanziellen Handlungsspielraum für die kommenden Jahre drastisch verengt.
Drei schmerzhafte Ursachen für den abrupten Renditeabsturz
Der Einbruch der Margenerwartung lässt sich im Wesentlichen auf drei schwere operative und bilanzielle Blöcke zurückführen. Den heftigsten Einzeleffekt auf das Konzernergebnis verursacht eine unerwartet hohe Abschreibung auf den Firmenwert der Sportwagentochter Porsche AG. Die Zuffenhausener mussten ihre eigenen Ambitionen spürbar zurückschrauben und investieren derzeit wieder erhebliche Summen in die Verlängerung von Verbrennerlaufzeiten, da der Hochlauf rein elektrischer Modelle zäher verläuft als einst kalkuliert.
Parallel dazu verliert der Gesamtkonzern auf seinem einstigen Ertragsgaranten China kontinuierlich an Boden. Die heimische Konkurrenz rund um BYD, Nio und Xiaomi baut den Druck durch aggressive Preisgestaltung und maßgeschneiderte Infotainment-Software unerbittlich aus. Schon als Konzernchef Oliver Blume den Gerüchten um eine China-Rettung eine Absage erteilte, wurde unmissverständlich klar, dass die Wolfsburger ihre Überkapazitäten in den europäischen Stammwerken ohne fremde Hilfe abbauen müssen.
Als dritter schwerwiegender Faktor schlagen die enormen Sonderaufwendungen für die beschlossene Restrukturierung zu Buche. Der beschlossene Konzernumbau erfordert Milliardenbeträge für Abfindungsprogramme, Werksschließungs-Szenarien und organisatorische Straffungen. Diese Einmalkosten belasten das operative Ergebnis im laufenden Turnus extrem hart, sind jedoch der Preis für jahrelang verschleppte Effizienzmaßnahmen.
Fehlende Marge bedroht das Fundament der Modelloffensive
Eine operative Rendite von lediglich einem Prozent lässt dem Automobilhersteller kaum noch finanzielles Polster für drängende Zukunftsaufgaben. Das trifft den Konzern ausgerechnet in einer sensiblen Phase, in der gewaltige Investitionen in Software-Architekturen, Batteriefabriken und neue Fahrzeugplattformen auf dem Plan stehen. Automobilbau ist ein extrem kapitalintensives Geschäft. Wer Milliardenbeträge in die Transformation pumpen muss, benötigt verlässliche Cashflows aus den Verkäufen des Kerngeschäfts.
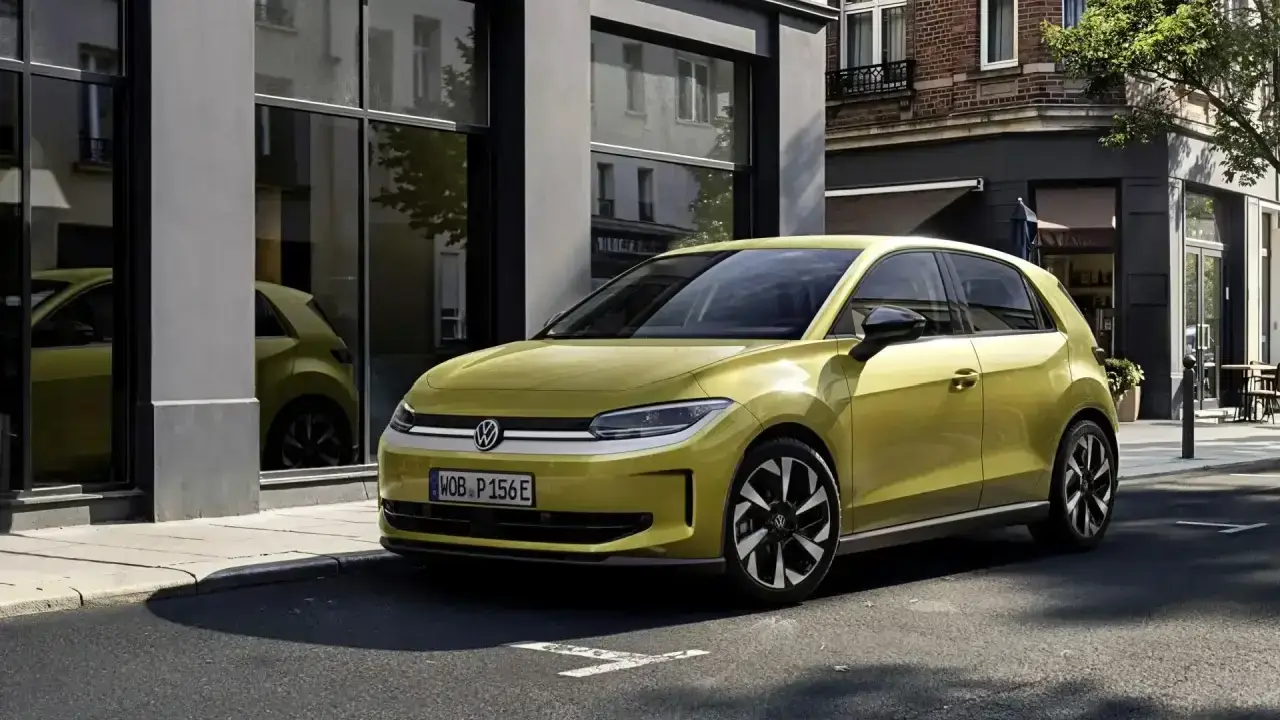
Besonders kritisch wirkt sich dieser Margendruck auf die Strategie im Volumensegment aus. Wer preiswerte Elektrofahrzeuge auf den Markt bringen möchte, kann sich keinerlei Effizienzverluste erlauben. Gerade volumenträchtige Projekte und geplante Einstiegs-Stromer wie der VW ID. 1 erfordern ab dem ersten Produktionstag straffe Kostenstrukturen, um überhaupt einen positiven Deckungsbeitrag zu erwirtschaften.
Schmilzt der operative Gewinn im Gesamtkonzern nahezu auf Null, erhöht das den Druck auf die Fertigungsteams ungemein. Jeder Verzögerungsmonat bei Software-Updates oder Fehler beim Anlauf neuer Baureihen verwandelt sich direkt in eine finanzielle Schieflage. Der Spielraum für Patzer ist endgültig aufgebraucht.
Die Talsohle ist erreicht: Warum erst 2028 Klarheit bringt
Ist der VW-Konzern mit diesem Dämpfer nun endgültig am finanziellen Boden angekommen? Zumindest liegen die bitteren Wahrheiten und bilanziellen Altlasten nun ungeschönt auf dem Tisch. Zwar lässt sich argumentieren, dass das Geld im Rahmen der Restrukturierung zumindest teilweise in die Zukunft investiert wird, doch die harte Realität bleibt eine magere Ertragslage über Monate hinweg.
Die echte Bewährungsprobe für die neue Strategie beginnt deshalb erst nach dem Durchschreiten der aktuellen Talsohle. Branchenbeobachter und Finanzanalysten richten ihren Fokus bereits heute auf die Jahre ab 2028. Erst wenn neue Software-Architekturen stabil laufen und wichtige Hoffnungsträger wie der kommende VW ID. Golf ab 2028 in hohen Stückzahlen vom Band rollen, wird sich zeigen, ob der milliardenschwere Umbau geglückt ist. Bis dahin müssen Belegschaft, Händler und Investoren Durchhaltevermögen beweisen.
 Schmidtis Blog zu Deiner bevorzugten Quelle bei Google hinzufügen
Links mit einem * sind Partner-Links. Durch einen Klick darauf gelangt ihr direkt zum Anbieter. Solltet ihr euch dort für einen Kauf entscheiden, erhalte ich eine kleine Provision. Für euch ändert sich am Preis nichts. Danke für eure Unterstützung!
